Domain fahrzeugverfolgung.de kaufen?
Wir ziehen mit dem Projekt
fahrzeugverfolgung.de um.
Sind Sie am Kauf der Domain
fahrzeugverfolgung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrzeugverfolgung.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Tracking-HandyhülleSchutz vor Handy-Ortung, -Abhören und -Spionage Ein Schutz vor Handy-Ortung kann für den Schutz Ihrer Privatsphäre von großer Bedeutung sein. Sollten Sie ein handelsübliches Handy verwenden, ist es recht einfach festzustellen, wo sich dieses Handy gerade befindet. Damit ist aber auch eine genaue Lokalisierung Ihres aktuellen Standorts möglich. Wie können Sie die Lokalisierung Ihres Standorts verhindern? Wenn Sie eine Handy-Ortung verhindern wollen, bleibt Ihnen nur die Möglichkeit, Akku und SIM-Karte aus dem Handy zu nehmen. Allerdings können bei den meisten modernen Mobiltelefonen die Akkus gar nicht mehr entfernt werden, und häufig ist es auch recht mühsam, ständig Akku und SIM-Karte ein- und auszubauen. Die Lösung ist recht einfach. Verwenden Sie diese praktische Handyschutzhülle. Schutzhülle verhindert Handy-Ortung Durch diese Schutzhülle wird verhindert, dass Ihr Handy eine Verbindung zum nächsten Empfangsmasten aufbauen kann. Dadurch können Sie dann nicht mehr geortet werden. Auch die GPS-Funktion Ihres Handys wird somit lahmgelegt. Da das Handy noch mindestens 30 Sekunden beim nächsten Sendemasten eingwählt bleibt, muss nach dem Einlegen in die Hülle mindestens 30 Sekunden gewartet werden, bevor das Handy nicht mehr erreichbar ist. Die Handyhülle schützt zudem vor ungewollter Überwachung durch sogenannte Tracking-Apps (wie z.B. mSpy) und macht das Abhören eines Handys unmöglich. Ein Handy kann von unbefugten Dritten wie ein Abhörgerät verwendet werden, indem die Täter von außen auf das Handy zugreifen und die Kamera oder das Mikrofon aktivieren. Auch dieser Zugriff wird durch die Schutzhülle verhindert. Diese Handyhülle schützt Sie und Ihre Privatsphäre! Vollständige Signalabschirmung. Ein spezielles Gewebe blockiert die Handy-Verbindungen GPRS, GSM, GPS, 4G und 5G und schützt Sie somit vor Ortung und Spionage außerhalb Ihres Hauses. Kredit- und ID-Karten können nicht ausgelesen und GPS-Signale nicht empfangen werden. Multifunktional einsetzbar: schützt auch Ihre elektronischen Fahrzeugschlüssel, Kreditkarten, Scheckkarten, ID-Karten usw. Enthält zwei Fächer: Das hintere ist das geschützte Fach, im vorderen können Sie zum Beispiel Bargeld oder sonstige persönliche Gegenstände aufbewahren. Schützt nicht nur Ihre Privatsphäre, sondern auch Ihre Gesundheit vor schädlichen Strahlen (u.a. ideal für Schwangerschaften). Mit Klettverschluss Kompaktes Maß (19 x 10 x 1 cm) ideal auch für große Smartphones Farbe: schwarz Maße: Größe L: 19 × 10 × 1 cm Größe XXL: 21 × 12 × 1,5 cm9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
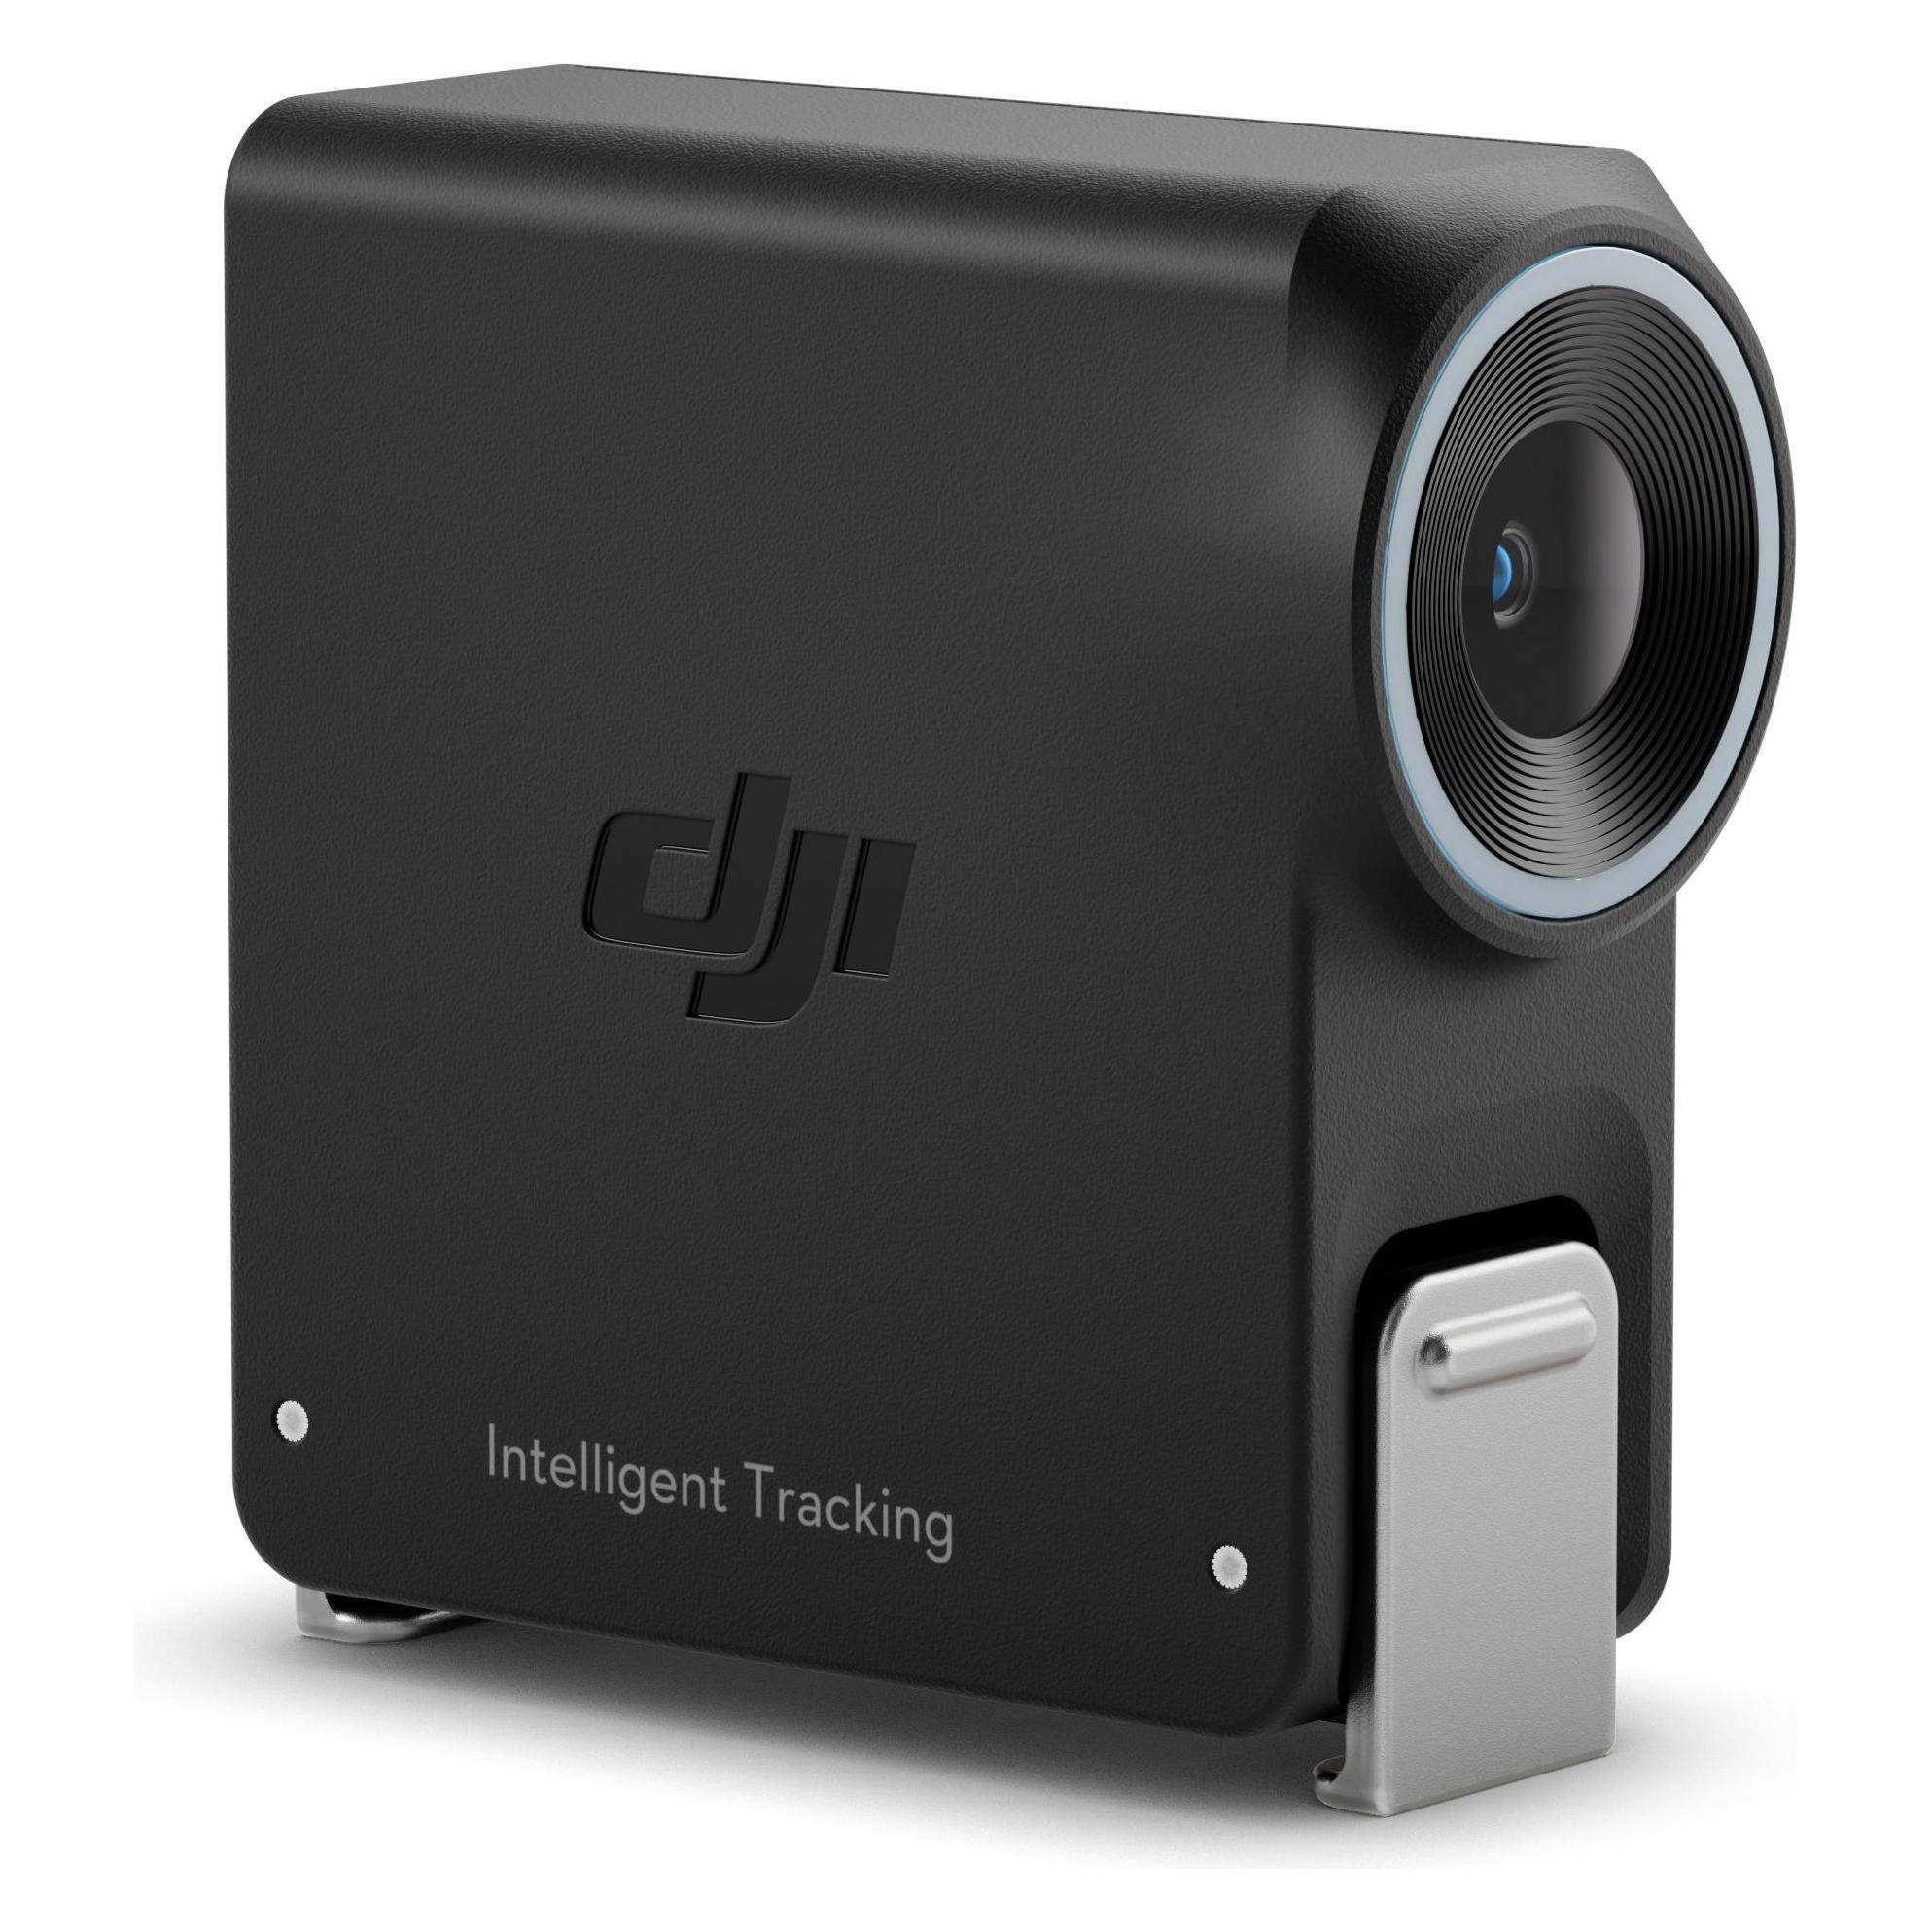
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Tracking-HandyhülleSchutz vor Handy-Ortung, -Abhören und -Spionage Ein Schutz vor Handy-Ortung kann für den Schutz Ihrer Privatsphäre von großer Bedeutung sein. Sollten Sie ein handelsübliches Handy verwenden, ist es recht einfach festzustellen, wo sich dieses Handy gerade befindet. Damit ist aber auch eine genaue Lokalisierung Ihres aktuellen Standorts möglich. Wie können Sie die Lokalisierung Ihres Standorts verhindern? Wenn Sie eine Handy-Ortung verhindern wollen, bleibt Ihnen nur die Möglichkeit, Akku und SIM-Karte aus dem Handy zu nehmen. Allerdings können bei den meisten modernen Mobiltelefonen die Akkus gar nicht mehr entfernt werden, und häufig ist es auch recht mühsam, ständig Akku und SIM-Karte ein- und auszubauen. Die Lösung ist recht einfach. Verwenden Sie diese praktische Handyschutzhülle. Schutzhülle verhindert Handy-Ortung Durch diese Schutzhülle wird verhindert, dass Ihr Handy eine Verbindung zum nächsten Empfangsmasten aufbauen kann. Dadurch können Sie dann nicht mehr geortet werden. Auch die GPS-Funktion Ihres Handys wird somit lahmgelegt. Da das Handy noch mindestens 30 Sekunden beim nächsten Sendemasten eingwählt bleibt, muss nach dem Einlegen in die Hülle mindestens 30 Sekunden gewartet werden, bevor das Handy nicht mehr erreichbar ist. Die Handyhülle schützt zudem vor ungewollter Überwachung durch sogenannte Tracking-Apps (wie z.B. mSpy) und macht das Abhören eines Handys unmöglich. Ein Handy kann von unbefugten Dritten wie ein Abhörgerät verwendet werden, indem die Täter von außen auf das Handy zugreifen und die Kamera oder das Mikrofon aktivieren. Auch dieser Zugriff wird durch die Schutzhülle verhindert. Diese Handyhülle schützt Sie und Ihre Privatsphäre! Vollständige Signalabschirmung. Ein spezielles Gewebe blockiert die Handy-Verbindungen GPRS, GSM, GPS, 4G und 5G und schützt Sie somit vor Ortung und Spionage außerhalb Ihres Hauses. Kredit- und ID-Karten können nicht ausgelesen und GPS-Signale nicht empfangen werden. Multifunktional einsetzbar: schützt auch Ihre elektronischen Fahrzeugschlüssel, Kreditkarten, Scheckkarten, ID-Karten usw. Enthält zwei Fächer: Das hintere ist das geschützte Fach, im vorderen können Sie zum Beispiel Bargeld oder sonstige persönliche Gegenstände aufbewahren. Schützt nicht nur Ihre Privatsphäre, sondern auch Ihre Gesundheit vor schädlichen Strahlen (u.a. ideal für Schwangerschaften). Mit Klettverschluss Kompaktes Maß (19 x 10 x 1 cm) ideal auch für große Smartphones Farbe: schwarz Maße: Größe L: 19 × 10 × 1 cm Größe XXL: 21 × 12 × 1,5 cm9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Bauer, Manfred: Vermessung und Ortung mit SatellitenVermessung und Ortung mit Satelliten , Globales Navigationssatellitensystem (GNSS) und andere satellitengestützte Navigationssysteme , Zündungssätze > Zünd- & Glühanlagen , Auflage: 7., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20171206, Produktform: Kartoniert, Autoren: Bauer, Manfred, Auflage: 18007, Auflage/Ausgabe: 7., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 566, Keyword: GNSS; GPS; Galileo; Geodäsie; Navigation; Ortung; Satellitennavigation; Satellitenortung; Vermessung, Fachschema: Geodäsie~Vermessung / Geodäsie~Global Positioning System - GPS~Navigation / GPS~Nautik~Navigation~Satellit (künstlich - Satellitenbild)~Vermessung~Erde (Planet) / Geowissenschaft~Geowissenschaft~Nachrichtentechnik~Bau / Bautechnik~Bautechnik~Erdkunde~Geografie - Geograf, Fachkategorie: Geowissenschaften~Vermessungswesen, Kostenplanung~Nautik und Schiffsführung~Geographie, Warengruppe: HC/Geowissenschaften/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 30, Gewicht: 1064, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.